
Мақола
Нархҳои кабуди метилен: муқоисаи миқдор, консентратсия ва ҳуҷҷатгузорӣ
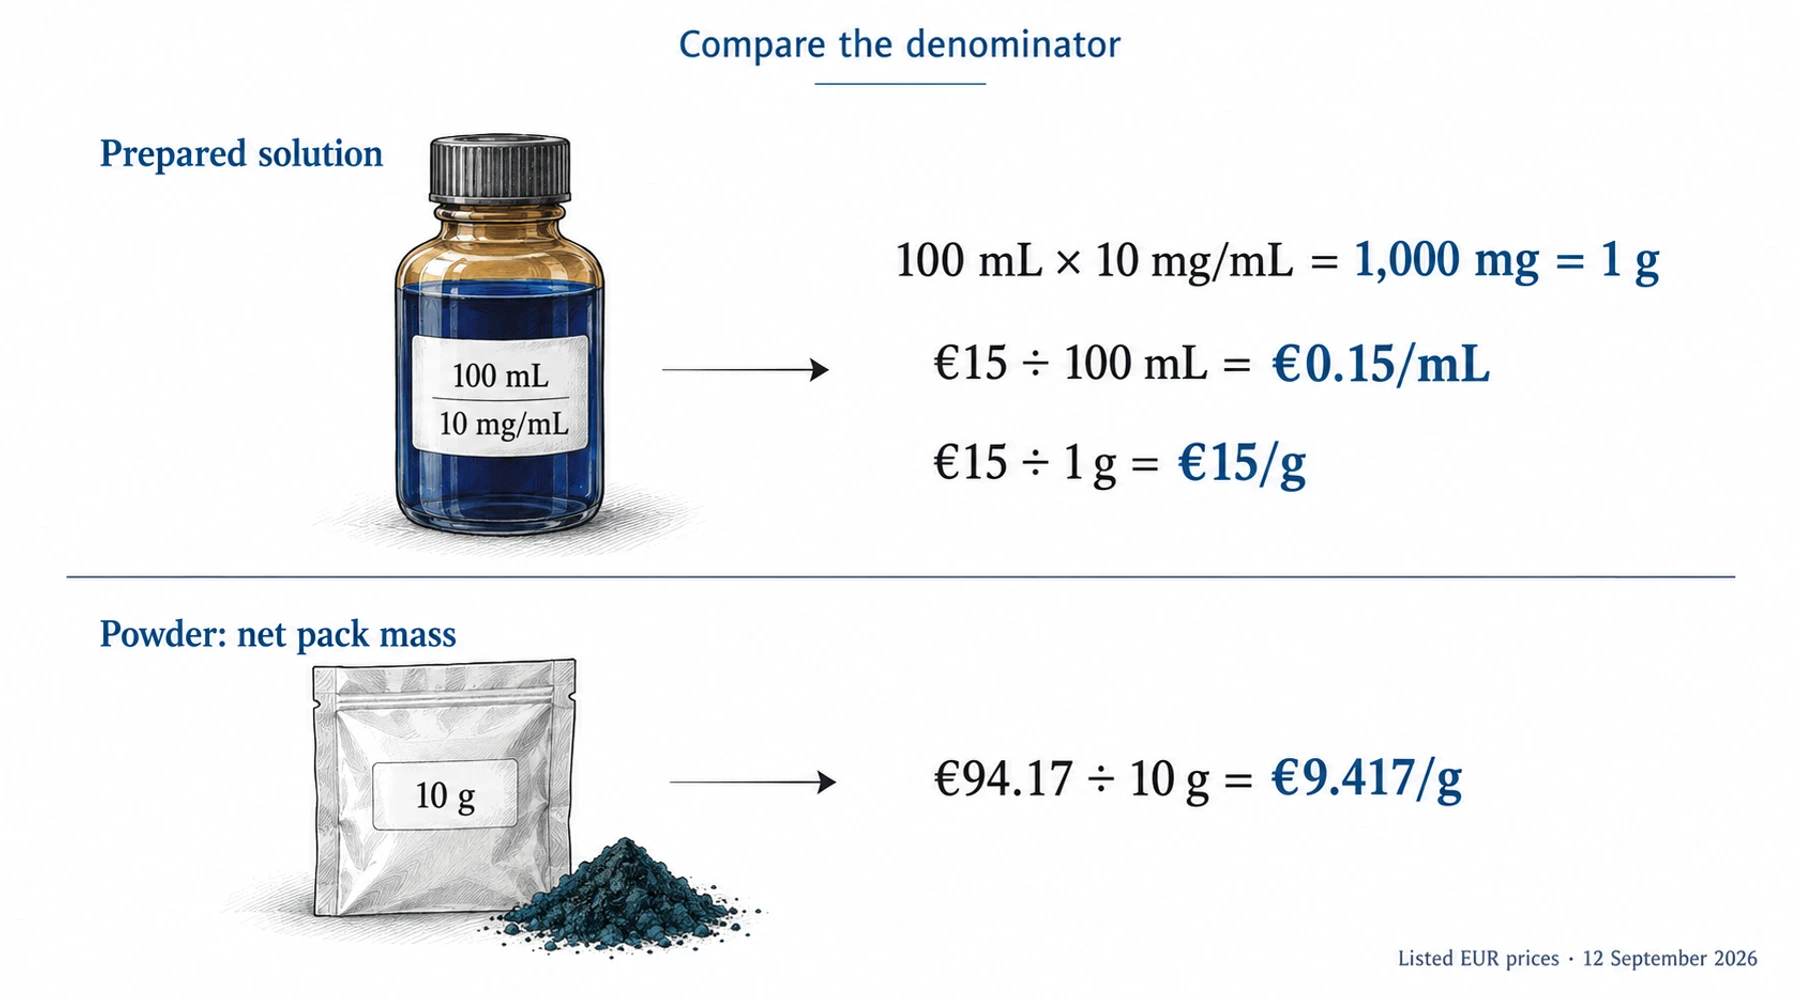
Нархи кабуди метилен вақте муфид мешавад, ки он ба миқдор ва шакли мушаххаси маҳсулот вобаста бошад. Як шишаи €15 ва як бастаи хокаи €94.17 на миқдори яксон доранд ва на маҳсулоти тайёри яксонро пешниҳод мекунанд. Тақсим кардани ҳар ду нарх ба рақаме, ки дар тамға аз ҳама намоёнтар чоп шудааст, метавонад муқоисаи гумроҳкунанда ба вуҷуд орад.
Аз ду савол оғоз кунед: маҳз чӣ пешниҳод мешавад ва махраҷ чиро чен мекунад? Барои маҳлул миллилитрҳо ҳаҷми моеъро чен мекунанд; консентратсия ин ҳаҷмро бо миқдори эълоншудаи кабуди метилен мепайвандад. Барои хока граммҳо одатан массаи холиси маводи пешниҳодшударо ифода мекунанд. Ҳеҷ яке аз ин ҳисобҳо тозагӣ ё мувофиқати маҳсулотро барои истифодаи мушаххас муайян намекунад.
Blupreme маҳсулотеро мефурӯшад, ки дар поён истифода шудаанд. Ин ҳисоби шаффоф бар асоси пешниҳодҳои оммавии он аст, на раддабандии рақибон ё иддао дар бораи беҳтарин таносуби нарху арзиши дастрас.
Нархҳо дар санаи муайян
Феҳристи Blupreme рӯзи 12 сентябри 2026 бо намоиши EUR санҷида шуд. Инҳо нархҳои намоишдодашудаи маҳсулот барои як баста мебошанд, бе интихоби макони расонидан, купон ё илова кардани ҳаққи расонидан. Саҳифаҳои маҳсулот нишон медиҳанд, ки андозҳо ва ҳаққи расонидан ҳангоми анҷоми харид ҳисоб карда мешаванд. Аз ин рӯ, ҷадвал нархи намоишдодашударо асос мегирад, на маблағи умумии тасдиқшудаи расонидашуда бо дохил ё хориҷ будани андоз аз арзиши иловашуда.
Маҳлули обии тайёр
Дар пешниҳоди маҳлули 100 mL 1% масса нисбат ба ҳаҷм нишон дода шудааст, ки ба 10 mg/mL баробар аст.
| Шакли маҳсулот | Ҳаҷми баста | Консентратсияи эълоншуда | Миқдори эълоншудаи ҳисобшуда | Нархи намоишдодашуда | Нархи ҳар mL | Нархи ҳар грамми эълоншуда |
|---|---|---|---|---|---|---|
| Маҳлули обии 1% | 100 mL | 10 mg/mL | 1 g | €15.00 | €0.150 | €15.00 |
Бастаҳои хока
Пешниҳодҳои зерин ҳамон шакли хокаи дараҷаи USP-ро тавсиф мекунанд. Махраҷҳои онҳо граммҳои холиси хокаи пешниҳодшуда мебошанд, бе тасҳеҳ аз рӯйи муайянкунии миқдорӣ ё миқдори об.
| Пешниҳоди оммавӣ | Хокаи холис | Нархи намоишдодашуда | Нархи ҳар грамми холис |
|---|---|---|---|
| Бастаи 5 g | 5 g | €55.65 | €11.130 |
| Бастаи 10 g | 10 g | €94.17 | €9.417 |
| Бастаи 20 g | 20 g | €188.34 | €9.417 |
| Бастаи 50 g | 50 g | €419.48 | €8.390 |
Нархҳои воҳид дар ҷойҳои нишон додашуда то се рақам пас аз нуқтаи даҳӣ гирд карда шудаанд. Дар ҳисобҳои минбаъда қимати гирднакардашударо нигоҳ доред. Хока ҳаҷми моеъи пешниҳодшуда надорад, бинобар ин нархи ҳар mL фарзияҳо дар бораи тайёркунии минбаъдаро талаб мекард ва қасдан оварда нашудааст.
Пеш аз нарх махраҷро ҳисоб кунед
Барои маҳлуле, ки консентратсияаш бо mg/mL ифода шудааст:
Граммҳои эълоншуда = ҳаҷм бо mL × консентратсия бо mg/mL ÷ 1,000.
Пас, шишаи пешниҳодшуда мувофиқи маълумоти эълоншуда 100 × 10 ÷ 1,000 = 1 g дорад. Нархи €15-и он €15 ÷ 100 = €0.15 барои ҳар mL, ё €15 ÷ 1 = €15 барои ҳар грамми эълоншуда медиҳад. Инҳо ба саволҳои гуногун ҷавоб медиҳанд: арзиши як воҳиди моеъи тайёр ва арзиш нисбат ба миқдори кабуди метилен, ки дар тамға нишон дода шудааст.
Вақте тамға ба таври возеҳ фоизи массаро нисбат ба ҳаҷм истифода мебарад, 1% маънои 1 g дар 100 mL маҳлули ниҳоиро дорад. Ин тафсирро ба фоизи бе шарҳ ё ба таркибе, ки масса нисбат ба масса ифода шудааст, татбиқ накунед. Агар дар шиша танҳо «1%» навишта шуда бошад, асоси ҳисоб ба қадри кофӣ мушаххас нест.
Барои хока, нархи ҳар грамми холис = нархи баста ÷ массаи холиси хока. Барои бастаи 10 g ҳисоб чунин аст: €94.17 ÷ 10 = €9.417/g. Ин ҳисоби харид аст, на ченкунии мустақили таркиби кимиёвии баста.
Аз ҷумла, натиҷаи муайянкунии миқдорӣ дар асоси моддаи хушк маънои онро надорад, ки тамоми баста дар ҳолати пешниҳодшуда, бе тағйир додани асоси ҳисоб, ҳамон ҳиссаи массавиро дорад. Пеш аз кӯшиши ворид кардани ягон тасҳеҳ, фарқи байни асоси муайянкунии миқдорӣ, миқдори об ва тозагӣ муҳим аст. Массаи бастаро ба фоизи муайянкунии миқдорӣ зарб накунед, магар он ки шаҳодатнома, маълумоти намнокӣ ва асоси пешбинишудаи пешниҳоди натиҷаҳо воқеан чунин ҳисобро асоснок кунанд.
Таъсири андозаи баста на ҳамеша пайдарпай аст
Дар ин сабти нархҳо бастаи хокаи 20 g маҳз ду баробари бастаи 10 g арзиш дорад. Аз ин рӯ, нархи воҳиди он яксон аст. Бастаи калонтар худ аз худ боз як коҳиши нархи воҳидро таъмин намекунад.
Пешниҳоди 50 g нисбат ба бастаҳои хурдтари хокаи нишон додашуда арзиши намоишдодашудаи камтар барои ҳар грамми холис дорад, аммо пардохти €419.48-ро дар оғоз талаб мекунад. Ин ҳисоб муайян намекунад, ки харидани 50 g барои касе, ки ба миқдори хеле камтар ниёз дорад, аз ҷиҳати иқтисодӣ муфид аст ё не. Шароити нигоҳдорӣ, маълумоти дахлдор дар бораи муҳлати истифода ё санҷиши такрорӣ ва миқдоре, ки воқеан истифода мешавад, ба қарори харид таъсир мерасонанд. Роҳнамои андозаҳои бастаҳои хока масъалаҳои хоси ин шакли маҳсулотро шарҳ медиҳад.
Маҳлули тайёр инчунин меҳнат ва маводеро дар бар мегирад, ки нархи хока онҳоро ифода намекунад. Пешниҳоди 100 mL оби тозашуда, шиша ва қатрачакони дараҷабандишударо дар бар мегирад. Аз ин рӯ, муқоисаи шаклҳои маҳлул ва хока аз танҳо баробар кардани нишондиҳандаҳои евро барои ҳар грамм бештарро талаб мекунад. Махраҷҳои баробар маънои баробарарзиш будани маҳсулоти тайёрро надоранд.
Хароҷоти расониданро дар асоси яксон илова кунед
Муқоисаи нархҳои намоишдодашударо аз муқоисаи арзиши умумӣ бо расонидан ҷудо нигоҳ доред. Шартҳои харид EUR-ро ҳамчун асъори муомила муайян мекунанд ва шарҳ медиҳанд, ки пардохтҳо дар макони таъинот метавонанд берун аз маблағи умумии анҷоми харид бошанд, агар дохил будани онҳо ба таври возеҳ нишон дода нашуда бошад.
Барои фармоиши як маҳсулот маблағи тасдиқшудаи маҳсулот пас аз тахфифҳоро истифода баред ва ба он андози ҳангоми анҷоми харид иловашуда, ҳаққи расонидан ва пардохтҳои маълуми макони таъинотро илова кунед. Ин маблағи умумиро ба миқдори ҳуҷҷатшудаи фармоиш тақсим кунед. Агар андоз аллакай ба маблағи маҳсулот дохил бошад, онро бори дуюм илова накунед. Пардохти номаълум бояд ҳамчун номаълум қайд шавад, на ин ки бе шарҳ сифр ҳисобида шавад.
Барои фармоиши омехта ё сабадҳои пурраи харидро муқоиса кунед, ё нишон диҳед, ки ҳаққи муштараки расонидан чӣ гуна тақсим карда мешавад. Дар як муқоиса тамоми ҳаққи расониданро ба як маҳсулот нисбат додан ва дар муқоисаи дигар онро байни якчанд маҳсулот тақсим кардан натиҷаро тағйир медиҳад, дар ҳоле ки худи маҳсулот тағйир намеёбад.
Ҳуҷҷатгузорӣ сутуни алоҳидаи муқоиса аст
Нарх нишон дода наметавонад, ки чӣ санҷида шудааст. Саҳифаи санҷиши сифат занҷири пайгириро аз партияи маҳсулот то партияи ҷузъи таркибӣ ва шаҳодатномаи таҳлили он тавсиф мекунад. Ин фарқ муҳим аст: натиҷаи санҷиши ҷузъи таркибӣ набояд бе шарҳ ба иддаое табдил ёбад, ки маҳлули тайёри дар шиша бастабандишуда аз ҳамон санҷиш гузаштааст.
Маводи санҷидашуда, партияи мувофиқ, санаи гузориш, усулҳо ва натиҷаҳои марбут ба истифодаи пешбинишударо сабт кунед. Дастрас будани ҳуҷҷат низ аз санҷидани партияи мушаххаси пешниҳодшаванда фарқ мекунад. Рӯйхати санҷиши муқоиса барои харидор роҳи сохторёфтаи арзёбии ин ҷузъиётро пешниҳод мекунад, бе он ки танҳо аз рӯйи нарх ба сифат хол дода шавад.
Аз варақаи ҳисоб истифода баред
Варақаи чопшавандаи ҳисоби нархи ҳар грамм ва ҳар mL-ро боргирӣ кунед. Он ин сабти нархҳоро бо сана ва варақаи холии муқоисаи ду маҳсулот дар бар мегирад. Бо истифода аз формулаҳои чопшуда дастӣ ҳисоб кунед.
Аввал майдонҳои шакли маҳсулот, асъор, асоси ҳисобкунии андоз ва миқдорро пур кунед. Дар доираи гурӯҳи маҳсулоти дорои шакли яксон муқоиса кунед, ҳар як маълумоти номаълумро муайян намоед ва ҳангоми санҷидани нархи нав санаи пешниҳодро нав кунед. Рақами ҳосилшуда арзиш барои миқдори муайян аст. Сутуни ҳуҷҷатгузорӣ муайян мекунад, ки то чӣ андоза метавонед ба миқдор ва тавсифи маҳсулоте, ки асоси ин рақам мебошанд, эътимод кунед.